Organisasi Profesi Jabatan Fungsional: Potensi Keuangan dan Kenapa Harus Menerapkan Good Governance
Pendahuluan
Organisasi profesi merupakan elemen yang menyatukan individu dalam profesi yang sama untuk memajukan kepentingan kolektif dan menjaga standar (Pawar & Androff, 2022). Mereka mendukung pengembangan profesional, menetapkan pedoman etika, dan mengadvokasi nilai serta peran profesi dalam masyarakat (Öztürk & Özmen, 2024). Peran mereka mencakup pertukaran pengetahuan hingga pengaruh kebijakan, yang membentuk lanskap profesional (Fernandes et al., 2024).
Organisasi Profesi ini juga memiliki potensi finansial yang signifikan melalui pendapatan dari iuran keanggotaan, sertifikasi, publikasi, dan acara, yang memerlukan struktur tata kelola yang kuat untuk memastikan transparansi dan alokasi sumber daya yang strategis (Adeusi et al., 2024). Studi menunjukkan hubungan yang kuat antara praktik tata kelola yang efektif dan peningkatan hasil keuangan di organisasi nirlaba, yang menekankan pentingnya pengawasan dalam mengoptimalkan keuangan (Mahat et al., 2024). Tata kelola yang baik mendukung kestabilan keuangan dan kemandirian organisasi, sementara anggota dewan yang proaktif membantu mencegah krisis (Efunniyi et al., 2024; Irvin, 2024).
Apa Kata Survei?

dari 854 responden polling Sharing ASN, mengaku kebanyakan (40%) nggak tau caranya bergabung ke Organisasi Profesi JF, lalu 25% ngerasa gak urgent buat bergabung ke Organisasi Profesi.
Kalo ada pejabat organisasi profesi disini yang mau kerjsama dengan Sharing ASN, kami terbuka kok! DM aja yaa!

Selanjutnya 739 responden yang mengaku sudah bergabung menjadi anggota OPJF dalam polling Sharing ASN, mengaku tidak yakin menerima manfaat yang nyata sebagai anggota organisasi profesi (45%) dan 42% tidak merasa menerima manfaat yang nyata, artinya hanya 13% yang merasa menerima manfaat yang nyata.
Bagaimana Kata Regulasi?
Organisasi profesi di ASN itu apa saja?
UU 20/2023 Pasal 62 menyatakan bahwa Pegawai ASN berhimpun dalam organisasi profesi ASN dan tentu yang kita tahu ini arahnya adalah organisasi Korps kesayangan kita. Namun, dalam pasal 62 juga dijelaskan bahwa UU 20/2023 ini harus ada turunan dalam bentuk PP yang mengatur tentang organisasi profesi ini. Hanya saja, UU 20/2023 bahkan kabarnya mau direvisi kembali sebelum muncul turunannya.
Kemudian pada setiap jabatan fungsional, pada Peraturan Menteri PAN RB 1/2023 Pasal 50 dijelaskan bahwa Setiap Pejabat Fungsional harus menjadi anggota organisasi profesi JF (OPJF). Ini masih menjadi diskusi karena dengan adanya kata "harus", apakah itu berarti setiap pejabat fungsional secara otomatis menjadi anggota organisasi profesi atau ada mekanisme tertentu untuk menjadi anggota? Praktik yang ada saat ini di beberapa JF, untuk menjadi OPJF, ada proses pendaftaran dan juga wajib membayar iuran. Besar iuran OPJF ini beragam mulai dari 5-10 ribu perbulan sampai dengan tahunan.
Apa Saja Dinamika OPJF pada ASN?
Dari penuturan followers memberikan pernyataan bahwa:
1. Zaman pejabat fungsional masih mengumpulkan angka kredit, keanggotaan OPJF bisa memberi angka kredit tambahan
2. Bisa membantu advokasi untuk penghitungan angka kredit atau keperluan karier lainnya, jadi kalau instansinya belum ada penilai angka kredit bisa minta bantuin cariin channel
3. Ada webinar rutin bersertifikat yang diadakan oleh OPJF, jadi bisa membantu pemenuhan kewajiban JP per-tahunnya.
4. Ada instansi pembina Jabatan Fungsional yang mewajibkan pemangku JF ketika mau Uji Kompetensi Naik Jenjang, harus bergabung ke organisasi profesi yang tentunya ada bayar iuran keanggotaan.
Berapa Potensi Keuangan dari Keanggotaan Organisasi Profesi JF?
Jika ada kewajiban atau keharusan (berdasarkan peraturan), maka iuran keanggotaan yang masuk menciptakan potensi keuangan. Iya, kan?
Kita tidak bisa menghitung jumlah anggota organisasi profesi JF secara pasti, selain itu jumlah iuran biasanya memiliki kebijakan berbeda. Namun, jika kita mengukur organisasi profesi JF yang bersifat nasional, kita dapat memperkirakan jumlah anggota berdasarkan jumlah kira-kira pemangku Jabatan Fungsional.
Sebagai contoh, jika suatu organisasi profesi JF memiliki 18.000 anggota secara nasional dan diwajibkan membayar iuran sebesar Rp 10.000 per bulan, maka iuran tahunan per anggota adalah Rp 120.000. Jika kita asumsikan belum semuanya menjadi anggota OPJF dan baru 10% anggota yang bergabung, kita bisa menghitung potensi keuangannya sebagai berikut:

Apa Saja yang Bisa Dilakukan dengan Potensi Keuangan Sebesar Itu?
Dengan potensi keuangan sekitar Rp 216.000.000,-. Paling tidak setiap hari dalam setahun bisa bikin webinar (ini nyeleneh aja) yang mendorong pengembangan keprofesian anggota. Tapi masa iya program organisasi profesi JF hanya webinar saja? tentu tidak dong.
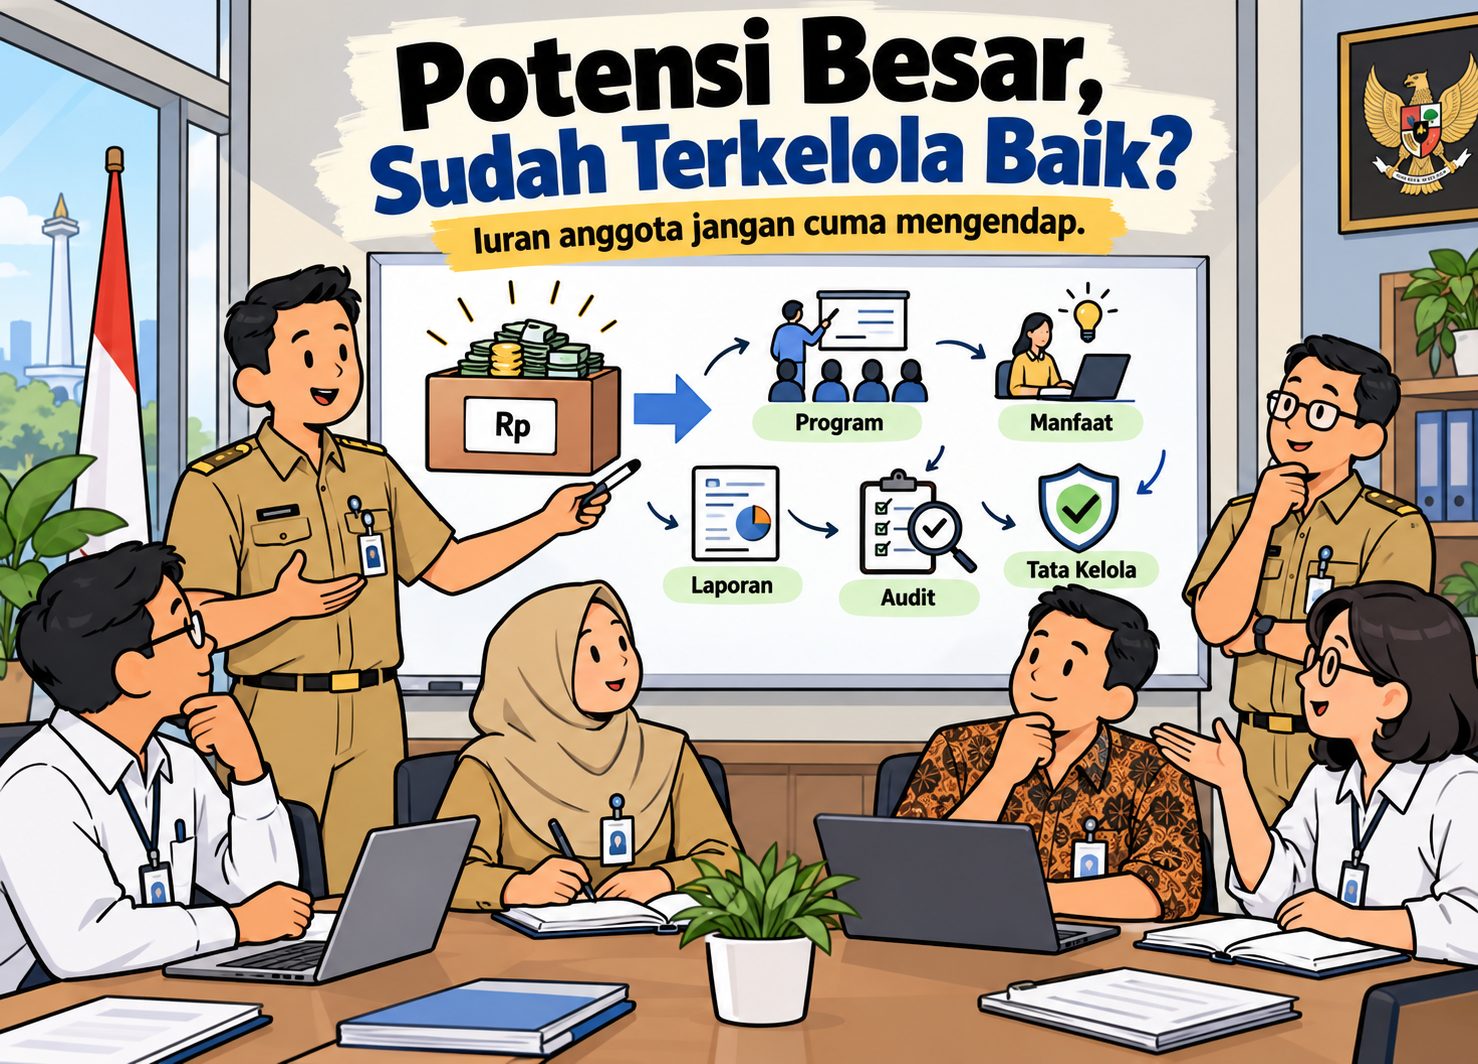
Dengan melihat ini kita mengetahui bahwa, organisasi profesi sebenarnya memiliki modal finansial yang cukup, namun dana tersebut tidak diterjemahkan menjadi program yang berdampak. Akibatnya, uang hanya mengendap, habis untuk biaya rutin, atau digunakan tanpa arah strategis yang jelas seperti seremonial awal/akhir kepengurusan saja. Kondisi ini dapat menimbulkan persepsi di kalangan anggota bahwa iuran atau kontribusi yang dibayarkan tidak kembali dalam bentuk manfaat nyata, sehingga kepercayaan dan partisipasi anggota menurun.
Jika setiap periodik anggota organisasi profesi membayar iuran namun tidak merasakan manfaat nyata, apakah kita hanya menimbun uang tanpa adanya kegiatan atau upaya yang bermanfaat sesuai dengan potensi keuangannya?
Diversifikasi Sumber Pendapatan dan Keberlanjutan Finansial
Dengan melihat potensi finansial, semestinya kebijakan finansial organisasi profesi sangat perlu untuk membuat pendapatan organisasi profesi terdiversifikasi. Hanya saja banyak organisasi profesi (bukan di sini tapi..) penelitian di Afrika Selatan, sangat bergantung pada biaya iuran keanggotaan (Naidoo & Rajcoomar, 2020). Hal ini membutuhkan evaluasi ulang terhadap model finansial organisasi profesi misalnya mengadopsi metode pendapatan yang lebih beragam dan berkelanjutan sehingga tidak bergantung pada iuran keanggotaan saja, seperti kemitraan, hibah, dana abadi atau mungkin adanya usaha strategis yang produktif dari organisasi profesi, pelatihan premium berbayar?
Praktik manajemen strategis yang efektif sangat penting untuk menyelaraskan alokasi sumber daya dengan tujuan strategis dan memastikan keberlanjutan finansial (Khuzwayo & Mashau, 2025). Diversifikasi ini tidak hanya memperkuat ketahanan finansial tetapi juga menciptakan peluang nilai ekonomis agar tidak selalu membebani kewajiban anggota membayar iuran.
Apa Saja Masalah Organisasi Profesi Saat Ini?
Kebanyakan organisasi profesi terjebak di kepemimpinan yang tidak efektif. Kepemimpinan dalam budaya organisasi dianggap sebagai faktor penentu utama keberhasilan, karena pemimpin berkewajiban merencanakan, menggerakkan, mengarahkan, memotivasi, membina, serta mengawasi seluruh sumber daya termasuk keuangan dan potensi anggotanya agar terwujud profesionalisme yang terarah (Said et al., 2020)
Kemudian, kalau kita bisa menyamakan organisasi profesi dan serikat pekerja, menurut Dosen Fakultas Ekonomi Universitas Katolik Parahyangan, Indrasari Tjandraningsih, menyebutkan, kaderisasi dari SP/SB yang ada saat ini masih lemah. Pimpinan konfederasi sampai serikat umumnya diisi oleh orang yang sama (Kompas, 2024). Permasalahan kaderisasi ini bisa terjadi karena organisasi profesi tidak menarik minat bagi generasi muda saat ini. Relevan, kan dengan hasil polling tadi kalo ASN muda sekarang cenderung malas untuk bergabung ke organisasi profesi.
Perbaikan Sistem Pemilihan Ketua Organisasi Profesi
Dalam beberapa kondisi yang sering terjadi pada organisasi profesi, kontestasi kepemimpinan cenderung didasarkan pada popularitas, jejaring informal, atau kompromi kelompok, bukan pada rekam jejak kapasitas organisasi dan kemampuan mengelola sumber daya. Akibatnya, kepemimpinan yang terpilih sering berorientasi pada menjaga stabilitas jangka pendek atau kepentingan elektoral, bukan pada perencanaan strategis pemanfaatan keuangan organisasi.
Ketiadaan kaderisasi juga membuat regenerasi kepemimpinan berjalan stagnan. Organisasi cenderung dipimpin oleh figur yang sama atau lingkaran terbatas, sehingga inovasi dalam pengelolaan program dan keuangan menjadi minim. Dana organisasi akhirnya hanya digunakan untuk kegiatan rutin atau bahkan mengendap tanpa arah strategis yang jelas, menjadikan proses pengumpulan dana tidak efektif dan kehilangan makna bagi anggota.
Solusinya..
Pemilihan ketua organisasi profesi harus dilakukan secara demokratis dan terbuka, dengan setiap calon wajib menyampaikan program kerja yang jelas dan dapat diketahui seluruh anggota. Setiap anggota profesi memiliki hak pilih yang setara, sehingga kepemimpinan yang terpilih memiliki legitimasi kuat dan mandat programatik yang jelas untuk mengelola organisasi secara efektif.
Organisasi Profesi Mestinya Memiliki Program Kerja Terencana
Tidak sedikit organisasi profesi kurang memiliki willingness dalam mengupayakan tata kelola yang baik, contoh sederhana; tidak adanya program kerja yang disosialisasikan ataupun didiskusikan bersama dengan anggota yang ikut membayar iuran. Padahal bukti empiris secara konsisten menunjukkan korelasi positif yang kuat antara peningkatan praktik tata kelola dan peningkatan pelaporan keuangan dalam organisasi nirlaba, yang menggarisbawahi peran penting pengawasan dan supervisi yang efektif dalam mengoptimalkan hasil keuangan (Mahat et al., 2024).
Solusinya..
Pemimpin organisasi profesi dapat menggunakan teknik anggaran seperti zero-based budgeting dan activity-based budgeting membantu organisasi mengoptimalkan sumber daya dan meningkatkan kinerja finansial (Okeke et al., 2024). Artinya, organisasi profesi harus memiliki program kerja yang direncanakan berdasarkan keuangan yang ada ataupun potensinya, komunitas gowes lansia saja punya proker, masa OPJF nggak?
Pemimpin Organisasi Profesi Harus Memahami Pentingnya Tata Kelola yang Baik
Struktur tata kelola yang kuat sangat penting untuk mendorong lingkungan yang akuntabel dan transparan, yang krusial untuk menarik engagement anggota dan menjaga keberlanjutan organisasi dalam jangka panjang (Al‐Mashhadani & Almashhadani, 2023). Hal ini memastikan bahwa program organisasi profesi terutama yang menyangkut keuangan dibuat secara etis dan selaras dengan misi utama organisasi, sehingga membangun kepercayaan di antara pemangku kepentingan dan memastikan kepatuhan terhadap regulasi.
Solusinya..
Tata kelola yang baik juga berperan penting dalam mengurangi penyalahgunaan keuangan yang tidak efisien dan mempromosikan alokasi sumber daya yang efisien, dengan demikian melindungi aset organisasi dan meningkatkan kinerja keuangan (Addy et al., 2024). By the way menyimpan uang tapi minimnya kegiatan/program organisasi profesi yang memberi manfaat pada anggota juga merupakan gagalnya tata kelola. ini berakibat karena lemahnya kepemimpinan yang tidak mampu membuat program yang berdampak bagi anggota organisasi profesi.
Apa Saja Elemen Tata Kelola?
Prinsip-prinsip ini menjadi dasar untuk membangun budaya organisasi yang etis dan akuntabel, memastikan proses pengambilan keputusan yang transparan, serta membangun kepercayaan pemangku kepentingan (Al‐Mashhadani & Almashhadani, 2023; Efunniyi et al., 2024). Prinsip dasar ini meliputi akuntabilitas, transparansi, integritas, keadilan, dan tanggung jawab (Efunniyi et al., 2024).
Transparansi dan Akuntabilitas
Transparansi mengharuskan adanya praktik pelaporan yang ketat, saluran komunikasi terbuka, dan kepatuhan terhadap kewajiban pengungkapan sesuai regulasi maupun upaya pemenuhan kebutuhan informasi stakeholder, memastikan semua kegiatan organisasi dapat terlihat dan dipahami oleh pemangku kepentingan (Efunniyi et al., 2024; Manginte, 2024). Akuntabilitas memastikan bahwa pengambil keputusan bertanggung jawab atas tindakan mereka dan hasil organisasi, memperkuat perilaku etis dan mencegah penyalahgunaan (Akinsola, 2025).
Kepemimpinan Etis dan Integritas
Prinsip ini menuntut pemimpin untuk mencerminkan kejujuran, perilaku etis, dan komitmen kuat terhadap misi organisasi, sehingga menciptakan budaya kepercayaan dan pengambilan keputusan etis di seluruh organisasi (Adeusi et al., 2024). Kepemimpinan yang baik menjadi dasar untuk mempertahankan kepercayaan publik dan memastikan tindakan korporat selaras dengan kewajiban hukum dan ekspektasi masyarakat (Efunniyi et al., 2024).
Keterlibatan Pemangku Kepentingan dan Inklusivitas
Prinsip ini menekankan pentingnya melibatkan semua pihak terkait seperti anggota organisasi profesi, pemangku kebijakan dan masyarakat luas dalam proses pengambilan keputusan organisasi, memastikan perspektif yang beragam dipertimbangkan dan diintegrasikan (Efunniyi et al., 2024). Pendekatan inklusif ini memupuk saling menghormati dan kolaborasi, menghasilkan hasil yang lebih kuat dan berkelanjutan yang mencerminkan konsensus yang lebih luas dan penciptaan nilai bersama (Efunniyi et al., 2024).
Manajemen Risiko dan Perencanaan Strategis
Pendekatan proaktif ini memerlukan identifikasi ancaman potensial, menilai kemungkinan dan dampaknya, serta mengembangkan strategi komprehensif untuk mengurangi efek buruk, dengan tujuan melindungi aset organisasi dan memastikan kelangsungan operasional. Perencanaan strategis menyusun visi yang jelas dan tujuan yang dapat ditindaklanjuti untuk mengarahkan trajektori organisasi, memastikan alokasi sumber daya sesuai dengan tujuan jangka panjang dan pertumbuhan yang berkelanjutan (Jastrzębski et al., 2023). Praktik manajemen risiko yang efektif sangat penting untuk mengidentifikasi, menilai, mengurangi, dan memantau risiko yang dapat mempengaruhi kinerja dan keberlanjutan organisasi (Hossain et al., 2024).
Saran Peningkatan!~
Penerapan Transparansi dan Akuntabilitas
Organisasi profesi harus memastikan proses pengambilan keputusan yang transparan dan akuntabel untuk mengurangi risiko penipuan dan mismanajemen, serta meningkatkan kepercayaan anggota dan pemangku kepentingan.
Penguatan Struktur Tata Kelola
Memperkuat struktur tata kelola dengan menyusun prosedural penting, membentuk komite audit dan manajemen risiko yang efektif untuk menjaga integritas laporan keuangan dan stabilitas organisasi profesi.
Peningkatan Kepatuhan dan Etika
Organisasi profesi perlu fokus pada kepatuhan terhadap regulasi yang berlaku dan menjaga standar etika yang tinggi, guna memastikan profesionalisme dan meningkatkan nilai organisasi di mata publik.
Evaluasi Rutin dan Audit Eksternal
Melakukan evaluasi rutin internal organisasi profesi dan audit dari pihak eksternal untuk memastikan bahwa organisasi profesi beroperasi sesuai dengan standar yang berlaku dan mencapai tujuan jangka panjang dengan baik.
Kesimpulan
Pendekatan proaktif dalam tata kelola akan meningkatkan kepercayaan eksternal seperti anggota organisasi profesi, dan stakeholder (Manginte, 2024). Tata kelola yang baik, dengan transparansi dan akuntabilitas, mengurangi risiko kegagalan akibat penyelewengan dan salah kelola, serta melindungi kepentingan pemangku kepentingan. Kerangka tata kelola yang kuat, termasuk komite audit dan manajemen risiko, penting untuk menjaga integritas pelaporan keuangan. Tata kelola yang efektif adalah kunci kesuksesan jangka panjang dan penciptaan nilai sosial.
Menggunakan kata keharusan bergabung dalam Organisasi Profesi sebagaimana yang tertuang pada peraturan perundang-undangan semestinya dibarengi dengan pemberian manfaat yang nyata, karena terdapat luaran finansial yang telah dikorbankan oleh para anggota, hal ini dapat menjadi perhatian bagi para pemangku jabatan di Organisasi Profesi.
Referensi
- Addy, W. A., Ajayi-Nifise, A. O., Bello, B. G., Tula, S. T., Odeyemi, O., & Falaiye, T. (2024). Transforming financial planning with AI-driven analysis: A review and application insights [Review of Transforming financial planning with AI-driven analysis: A review and application insights]. World Journal of Advanced Engineering Technology and Sciences, 11(1), 240. https://doi.org/10.30574/wjaets.2024.11.1.0053
- Adeusi, K. B., Jejeniwa, T. O., & Jejeniwa, T. O. (2024). Advancing financial transparency and ethical governance: innovative cost management and accountability in higher education and industry. International Journal of Management & Entrepreneurship Research, 6(5), 1533. https://doi.org/10.51594/ijmer.v6i5.1099
- Akinsola, K. (2025). The Role of Corporate Governance in Strengthening Compliance Frameworks. https://doi.org/10.2139/ssrn.5126938
- Al‐Mashhadani, M. H., & Almashhadani, H. A. (2023). THE INFLUENCE OF TECHNOLOGICAL CAPACITY AND FINANCIAL CAPACITY ON PROMOTING FIRM COMPETITIVENESS AND FIRM PERFORMANCE. JOURNAL OF HUMANITIES SOCIAL SCIENCES AND BUSINESS (JHSSB), 3(1), 125. https://doi.org/10.55047/jhssb.v3i1.847
- Efunniyi, C. P., Abhulimen, A. O., Obiki-Osafiele, A. N., Osundare, O. S., Agu, E. E., & Adeniran, I. A. (2024). Strengthening corporate governance and financial compliance: Enhancing accountability and transparency. Finance & Accounting Research Journal, 6(8), 1597. https://doi.org/10.51594/farj.v6i8.1509
- Fernandes, I. C., Sá-Soares, F. de, Tereso, A., & Sousa, P. (2024). Governance Models for Non-Profit Organizations: a literature review [Review of Governance Models for Non-Profit Organizations: a literature review]. Procedia Computer Science, 239, 1950. Elsevier BV. https://doi.org/10.1016/j.procs.2024.06.379
- Hossain, M. Z., Hasan, L., & Hasan, M. (2024). Corporate Governance as a Global Phenomenon: Evolution, Theoretical Foundations, and Practical Implications. Journal of Financial Risk Management, 13(2), 342. https://doi.org/10.4236/jfrm.2024.132017
- Irvin, R. A. (2024). Drama-free finance: structures and strategies for stability and growth in non-profit organisations. In Routledge eBooks (p. 123). Informa. https://doi.org/10.4324/9781003460572-11
- Jastrzębski, W., Majek, A., & Ćwik, K. (2023). NPM and public financial management - directions of rationalization (selected economic aspects). Journal of Modern Science, 54(5), 826. https://doi.org/10.13166/jms/176486
- Khuzwayo, S., & Mashau, P. (2025). The Effectiveness of Strategic Management Practices at a Public University in South Africa. Journal of Sustainable Development Law and Policy (The), 16(1), 162. https://doi.org/10.4314/jsdlp.v16i1.9
- Mahat, M. A., Noor, M. M., Salleh, J. M., & Karim, M. S. (2024). Optimizing Financial Transparency and Accountability in Mosques: A Case Study Approach in Enhancing Reporting Practices. Information Management and Business Review, 16, 166. https://doi.org/10.22610/imbr.v16i4(s)i.4300
- Manginte, S. Y. (2024). Fortifying Transparency: Enhancing Corporate Governance through Robust Internal Control Mechanisms. Advances in Management & Financial Reporting, 2(2), 72. https://doi.org/10.60079/amfr.v2i2.173
- Naidoo, S., & Rajcoomar, A. (2020). TOWARDS MANAGEMENT EXCELLENCE: THE CASE OF SOUTH AFRICAN PROFESSIONAL BODIES. The South African Journal of Industrial Engineering. https://doi.org/10.7166/31-2-2355
- Okeke, N. I., Bakare, O. A., & Achumie, G. O. (2024). Forecasting financial stability in SMEs: A comprehensive analysis of strategic budgeting and revenue management. Open Access Research Journal of Multidisciplinary Studies, 8(1), 139. https://doi.org/10.53022/oarjms.2024.8.1.0055
- Öztürk, E., & Özmen, A. (2024). The Views of Metropolitan Municipality Assembly Members on the Impact of Public Professional Organizations on Local Politics: A Sample for Eskişehir and Konya. DergiPark (Istanbul University). https://dergipark.org.tr/tr/pub/urbanjournal/issue/87847/1499937
- Pawar, M., & Androff, D. (2022). International Consortium for Social Development: Members’ Views and Future Directions. Social Development Issues, 43(1). https://doi.org/10.3998/sdi.1813
- Said, J., Alam, Md. M., Radzi, N. B. M., & Rosli, M. H. (2020). Impacts of accountability, integrity, and internal control on organisational value creation: evidence from Malaysian government linked companies. International Journal of Business Governance and Ethics, 14(2), 206. https://doi.org/10.1504/ijbge.2020.106350
Komentar
Masuk untuk ikut berdiskusi.
Masuk